Domain lastminute-reiseangebot.de kaufen?
Wir ziehen mit dem Projekt
lastminute-reiseangebot.de um.
Sind Sie am Kauf der Domain
lastminute-reiseangebot.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lastminute-reiseangebot.de kaufen?
Private oder öffentliche Veranstaltung?
Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Anlass der Veranstaltung, der Zielgruppe und dem Budget. Private Veranstaltungen sind in der Regel exklusiver und persönlicher, während öffentliche Veranstaltungen eine breitere Öffentlichkeit ansprechen und oft eine größere Reichweite haben. Letztendlich sollte die Entscheidung auf der Grundlage der spezifischen Ziele und Bedürfnisse der Veranstaltung getroffen werden. **
Was sind öffentliche und private Unternehmen?
Öffentliche Unternehmen sind Organisationen, die entweder vollständig im Besitz des Staates sind oder in denen der Staat eine bedeutende Beteiligung hat. Diese Unternehmen werden oft gegründet, um wichtige Dienstleistungen für die Öffentlichkeit bereitzustellen, wie z.B. im Bereich der Infrastruktur oder des Gesundheitswesens. Private Unternehmen hingegen sind in der Regel im Besitz von Einzelpersonen, Investoren oder anderen Unternehmen und operieren mit dem Ziel, Gewinne zu erzielen. Sie sind in verschiedenen Branchen tätig und bieten eine Vielzahl von Produkten und Dienstleistungen an. Sowohl öffentliche als auch private Unternehmen spielen eine wichtige Rolle in der Wirtschaft und tragen zur Schaffung von Arbeitsplätzen und Wohlstand bei. **


Ähnliche Suchbegriffe für Private-und-öffentliche-Rechnungslegung
Top-Angebote
Produkte zum Begriff Private-und-öffentliche-Rechnungslegung:
-
Gabler Private und öffentliche Rechnungslegung (Deutsch, Softcover, Dieter Schneider, Franz W. Wagner, Thomas Schildbach) (8550348)Gabler Private und öffentliche Rechnungslegung (Deutsch, Softcover, Dieter Schneider, Franz W. Wagner, Thomas Schildbach) (8550348)82,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechnungslegung nach HGB und IFRSRechnungslegung nach HGB und IFRS , Die Welt der Rechnungslegung ist seit Einführung der internationalen Standards in HGB und IFRS aufgeteilt. Der zweibändige Kommentar vereint die Systeme, indem er HGB-Vorschriften unmittelbar den entsprechenden Regelungen der IFRS gegenüberstellt und gemeinsam erläutert. Dank thematischer und einheitlicher Gliederung der Einzelkommentierungen werden Unterschiede und Gemeinsamkeiten transparent und tragen so zur funktionsgerechten Anwendung der Regelungen beider Systeme bei. Synopsen am Ende ausgewählter Kapitel stellen die Unterschiede noch einmal übersichtlich dar. Expert:innen aus Rechnungslegung, Prüfungswesen, Anwaltschaft und Wissenschaft garantieren juristische und betriebswirtschaftliche Kompetenz. In der Grundkonzeption unverändert, orientiert sich die 2. Auflage in ihrer Struktur stärker an Themenbereichen als an Einzelnormen, um den Zugriff auf normübergreifende Inhalte und Fragen zu erleichtern. Darüber hinaus wurde der Kommentar in allen Teilen aktualisiert. Insbesondere wurden die Änderungen im Bilanzrecht des HGB und in den IFRS eingearbeitet. Im HGB wurden unter anderem das CSR-Richtlinie-Umsetzungsgesetz, das Gesetz zur Umsetzung der zweiten Aktionärsrechte-Richtlinie, das Gesetz zur weiteren Umsetzung der Transparenz-Richtlinie-Änderungs-Richtlinie, das Gesetz zur Umsetzung der Digitalisierungs-Richtlinie, das Gesetz zur Modernisierung des Personengesellschaftsrecht und das Gesetz zur Offenlegung von Ertragsteuerinformationen berücksichtigt. Das CSRD-Umsetzungsgesetz wurde in der Entwurfsfassung skizziert. Im Bereich der IFRS wurden insbesondere die Regelungen zur Umsatzrealisierung (IFRS 15) und zur Leasingbilanzierung (IFRS 16) übernommen. Außerdem wurden kleinere Anpassungen an den Standards vorgenommen und ein Überblick über den ab 2027 anzuwendenden IFRS 18 ergänzt. , Tagfahrleuchten > Beleuchtung , Auflage: 2. überarbeitete und aktualisierte Auflage 2025, Erscheinungsjahr: 20250320, Redaktion: Merkt, Hanno~Bruckner, Andrea~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. überarbeitete und aktualisierte Auflage 2025, Seitenzahl/Blattzahl: 1880, Keyword: Andrea Bruckner; Anwaltschaft; Arno Probst; Bilanzrecht; CSRD-UG; Christian Fink; HGB; HGB-Vorschriften; Hanno Merkt; IFRS; Jahresabschluss; Prüfungswesen; Rechnungslegung nach HGB und IFRS, Fachschema: Handelsgesetzbuch - HGB~Handelsrecht / Handelsgesetzbuch~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Bilanz / Konzernrechnungslegung~Konzernrechnungslegung~Rechnungslegung (Konzern)~Rechnungswesen / Konzernrechnungslegung~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 182, Höhe: 80, Gewicht: 2716, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind private und öffentliche Güter?
Private Güter sind Güter, die von Einzelpersonen oder Unternehmen produziert und konsumiert werden können. Sie sind exklusiv und rivalisierend, das heißt, der Konsum durch eine Person schließt den Konsum durch andere aus. Öffentliche Güter sind Güter, die von der öffentlichen Hand bereitgestellt werden und für die alle Mitglieder einer Gesellschaft zugänglich sind. Sie sind nicht exklusiv und nicht rivalisierend, das heißt, der Konsum durch eine Person schließt den Konsum durch andere nicht aus. **
-
Wie unterscheidet man private, öffentliche und politische Konflikte?
Private Konflikte beziehen sich auf persönliche Angelegenheiten zwischen Einzelpersonen oder Gruppen, wie zum Beispiel familiäre Streitigkeiten oder zwischenmenschliche Konflikte am Arbeitsplatz. Öffentliche Konflikte hingegen betreffen die Gesellschaft als Ganzes und können politische, soziale oder wirtschaftliche Themen umfassen, wie zum Beispiel Proteste oder Debatten über politische Entscheidungen. Politische Konflikte beziehen sich speziell auf Auseinandersetzungen zwischen politischen Akteuren oder Parteien, die sich um politische Macht, Ideologien oder politische Entscheidungen drehen. **
-
Was regelt das öffentliche und was das private Recht?
Das öffentliche Recht regelt die Beziehungen zwischen dem Staat und den Bürger:innen sowie zwischen den verschiedenen staatlichen Institutionen. Es umfasst Bereiche wie Verfassungsrecht, Verwaltungsrecht und Strafrecht. Das private Recht hingegen regelt die Beziehungen zwischen Privatpersonen und Unternehmen, wie Vertragsrecht, Familienrecht und Erbrecht. Es legt die Rechte und Pflichten der Beteiligten fest und regelt, wie Konflikte zwischen ihnen gelöst werden können. Insgesamt dienen sowohl das öffentliche als auch das private Recht dazu, ein geregeltes Zusammenleben in der Gesellschaft zu gewährleisten und Rechtsstreitigkeiten zu klären. **
-
Welche Bildungsdienstleistungen bieten öffentliche Bildungseinrichtungen und private Anbieter an?
Öffentliche Bildungseinrichtungen bieten Schul- und Hochschulbildung sowie Weiterbildungsangebote an. Private Anbieter bieten oft spezialisierte Kurse und Trainings in verschiedenen Bereichen an. Beide bieten auch Online-Kurse und Fernunterricht an. **

Welche rechtlichen Bestimmungen regeln das Eintrittsrecht in öffentliche und private Veranstaltungen?
Das Eintrittsrecht in öffentliche Veranstaltungen wird durch das Hausrecht des Veranstalters geregelt. Private Veranstaltungen können zusätzlich durch individuelle Einladungen oder Verträge kontrolliert werden. Bei Verstößen gegen die Regeln kann der Veranstalter Personen des Geländes verweisen oder Hausverbote aussprechen. **
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
Top-Angebote
Produkte zum Begriff Private-und-öffentliche-Rechnungslegung:
-
Private und öffentliche Rechnungslegung, Fachbücher von Dieter Schneider, Thomas Schildbach, Franz W. WagnerDie Rechnungslegung für öffentliche Unternehmen und Gebietskörperschaften sowie für private Unternehmen unterliegt einem permanenten Wandel. Dies betrifft nicht nur die internationale Rechnungslegung, auch eine umfassende HGB-Reform steht unmittelbar bevor. In der Festschrift zu Ehren des 65. Geburtstags von Prof. Dr. Hannes Streim werden diese aktuellen Entwicklungen aufgegriffen, diskutiert und kritisch gewürdigt. Darüber hinaus enthält der Band Beiträge zur Subprime-Hypothekenkrise, Rechnungslegung von Fraktionen des Deutschen Bundestags, Ermittlung der Kosten eines Studienplatzes sowie Corporate Governance-Fragen. Das Autorenspektrum der insgesamt 21 Beiträge setzt sich aus hervorragenden nationalen und internationalen Fachvertretern aus Wissenschaft und Praxis zusammen.82,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private und öffentliche Rechnungslegung, Taschenbuch von , Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-0964-0Private Und Öffentliche Rechnungslegung, Taschenbuch Von, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-0964-0, Seitenanzahl: 45082,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gabler Private und öffentliche Rechnungslegung (Deutsch, Softcover, Dieter Schneider, Franz W. Wagner, Thomas Schildbach) (8550348)Gabler Private und öffentliche Rechnungslegung (Deutsch, Softcover, Dieter Schneider, Franz W. Wagner, Thomas Schildbach) (8550348)82,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechnungslegung nach HGB und IFRSRechnungslegung nach HGB und IFRS , Die Welt der Rechnungslegung ist seit Einführung der internationalen Standards in HGB und IFRS aufgeteilt. Der zweibändige Kommentar vereint die Systeme, indem er HGB-Vorschriften unmittelbar den entsprechenden Regelungen der IFRS gegenüberstellt und gemeinsam erläutert. Dank thematischer und einheitlicher Gliederung der Einzelkommentierungen werden Unterschiede und Gemeinsamkeiten transparent und tragen so zur funktionsgerechten Anwendung der Regelungen beider Systeme bei. Synopsen am Ende ausgewählter Kapitel stellen die Unterschiede noch einmal übersichtlich dar. Expert:innen aus Rechnungslegung, Prüfungswesen, Anwaltschaft und Wissenschaft garantieren juristische und betriebswirtschaftliche Kompetenz. In der Grundkonzeption unverändert, orientiert sich die 2. Auflage in ihrer Struktur stärker an Themenbereichen als an Einzelnormen, um den Zugriff auf normübergreifende Inhalte und Fragen zu erleichtern. Darüber hinaus wurde der Kommentar in allen Teilen aktualisiert. Insbesondere wurden die Änderungen im Bilanzrecht des HGB und in den IFRS eingearbeitet. Im HGB wurden unter anderem das CSR-Richtlinie-Umsetzungsgesetz, das Gesetz zur Umsetzung der zweiten Aktionärsrechte-Richtlinie, das Gesetz zur weiteren Umsetzung der Transparenz-Richtlinie-Änderungs-Richtlinie, das Gesetz zur Umsetzung der Digitalisierungs-Richtlinie, das Gesetz zur Modernisierung des Personengesellschaftsrecht und das Gesetz zur Offenlegung von Ertragsteuerinformationen berücksichtigt. Das CSRD-Umsetzungsgesetz wurde in der Entwurfsfassung skizziert. Im Bereich der IFRS wurden insbesondere die Regelungen zur Umsatzrealisierung (IFRS 15) und zur Leasingbilanzierung (IFRS 16) übernommen. Außerdem wurden kleinere Anpassungen an den Standards vorgenommen und ein Überblick über den ab 2027 anzuwendenden IFRS 18 ergänzt. , Tagfahrleuchten > Beleuchtung , Auflage: 2. überarbeitete und aktualisierte Auflage 2025, Erscheinungsjahr: 20250320, Redaktion: Merkt, Hanno~Bruckner, Andrea~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. überarbeitete und aktualisierte Auflage 2025, Seitenzahl/Blattzahl: 1880, Keyword: Andrea Bruckner; Anwaltschaft; Arno Probst; Bilanzrecht; CSRD-UG; Christian Fink; HGB; HGB-Vorschriften; Hanno Merkt; IFRS; Jahresabschluss; Prüfungswesen; Rechnungslegung nach HGB und IFRS, Fachschema: Handelsgesetzbuch - HGB~Handelsrecht / Handelsgesetzbuch~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Bilanz / Konzernrechnungslegung~Konzernrechnungslegung~Rechnungslegung (Konzern)~Rechnungswesen / Konzernrechnungslegung~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 182, Höhe: 80, Gewicht: 2716, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private oder öffentliche Veranstaltung?
Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Anlass der Veranstaltung, der Zielgruppe und dem Budget. Private Veranstaltungen sind in der Regel exklusiver und persönlicher, während öffentliche Veranstaltungen eine breitere Öffentlichkeit ansprechen und oft eine größere Reichweite haben. Letztendlich sollte die Entscheidung auf der Grundlage der spezifischen Ziele und Bedürfnisse der Veranstaltung getroffen werden. **
-
Was sind öffentliche und private Unternehmen?
Öffentliche Unternehmen sind Organisationen, die entweder vollständig im Besitz des Staates sind oder in denen der Staat eine bedeutende Beteiligung hat. Diese Unternehmen werden oft gegründet, um wichtige Dienstleistungen für die Öffentlichkeit bereitzustellen, wie z.B. im Bereich der Infrastruktur oder des Gesundheitswesens. Private Unternehmen hingegen sind in der Regel im Besitz von Einzelpersonen, Investoren oder anderen Unternehmen und operieren mit dem Ziel, Gewinne zu erzielen. Sie sind in verschiedenen Branchen tätig und bieten eine Vielzahl von Produkten und Dienstleistungen an. Sowohl öffentliche als auch private Unternehmen spielen eine wichtige Rolle in der Wirtschaft und tragen zur Schaffung von Arbeitsplätzen und Wohlstand bei. **
-
Was sind private und öffentliche Güter?
Private Güter sind Güter, die von Einzelpersonen oder Unternehmen produziert und konsumiert werden können. Sie sind exklusiv und rivalisierend, das heißt, der Konsum durch eine Person schließt den Konsum durch andere aus. Öffentliche Güter sind Güter, die von der öffentlichen Hand bereitgestellt werden und für die alle Mitglieder einer Gesellschaft zugänglich sind. Sie sind nicht exklusiv und nicht rivalisierend, das heißt, der Konsum durch eine Person schließt den Konsum durch andere nicht aus. **
-
Wie unterscheidet man private, öffentliche und politische Konflikte?
Private Konflikte beziehen sich auf persönliche Angelegenheiten zwischen Einzelpersonen oder Gruppen, wie zum Beispiel familiäre Streitigkeiten oder zwischenmenschliche Konflikte am Arbeitsplatz. Öffentliche Konflikte hingegen betreffen die Gesellschaft als Ganzes und können politische, soziale oder wirtschaftliche Themen umfassen, wie zum Beispiel Proteste oder Debatten über politische Entscheidungen. Politische Konflikte beziehen sich speziell auf Auseinandersetzungen zwischen politischen Akteuren oder Parteien, die sich um politische Macht, Ideologien oder politische Entscheidungen drehen. **
Ähnliche Suchbegriffe für Private-und-öffentliche-Rechnungslegung
-
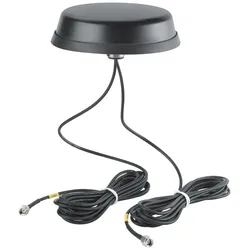
Siemens 6GK5897-1NY00-0AA0 ANT897-1NY Mobilfunkantenne für öffentliche und private 6GK58971NY000AA0ANT897-1NY Mobilfunkantenne für öffentliche und private 5G/4G/3G/2G Mobilfunknetze mit 2 Antennenelementen, omnidirektionale Charakteristik 700..4200 MHz, Antennengewinn: 0-2 dBi, incl 2x 3m Kabel mit SMA male Anschluss, Farbe: schwarz IP69K, -30..+70°C, Länderzulassungen beachten, Montage auf nichtleitender Oberfläche auf Dach und Fahrzeug Hinweisblatt auf Papier deutsch/englisch. SCALANCE ANT897-1NY Mobilfunkantenne für öffentliche und private 5G/4G/3G/2G Mobilfunknetze mit 2 Antennenelementen, omnidirektionale Charakteristik 700..4200 MHz, Antennengewinn: 0-2 dBi, incl 2x 3m Kabel mit SMA male Anschluss, Farbe: schwarz IP69K, -30..+70°C, Länderzulassungen beachten, Montage auf nichtleitender Oberfläche auf Dach und Fahrzeug Hinweisblatt auf Papier deutsch/englisch.156,24 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
Was regelt das öffentliche und was das private Recht?
Das öffentliche Recht regelt die Beziehungen zwischen dem Staat und den Bürger:innen sowie zwischen den verschiedenen staatlichen Institutionen. Es umfasst Bereiche wie Verfassungsrecht, Verwaltungsrecht und Strafrecht. Das private Recht hingegen regelt die Beziehungen zwischen Privatpersonen und Unternehmen, wie Vertragsrecht, Familienrecht und Erbrecht. Es legt die Rechte und Pflichten der Beteiligten fest und regelt, wie Konflikte zwischen ihnen gelöst werden können. Insgesamt dienen sowohl das öffentliche als auch das private Recht dazu, ein geregeltes Zusammenleben in der Gesellschaft zu gewährleisten und Rechtsstreitigkeiten zu klären. **
-
Welche Bildungsdienstleistungen bieten öffentliche Bildungseinrichtungen und private Anbieter an?
Öffentliche Bildungseinrichtungen bieten Schul- und Hochschulbildung sowie Weiterbildungsangebote an. Private Anbieter bieten oft spezialisierte Kurse und Trainings in verschiedenen Bereichen an. Beide bieten auch Online-Kurse und Fernunterricht an. **
-
Welche rechtlichen Bestimmungen regeln das Eintrittsrecht in öffentliche und private Veranstaltungen?
Das Eintrittsrecht in öffentliche Veranstaltungen wird durch das Hausrecht des Veranstalters geregelt. Private Veranstaltungen können zusätzlich durch individuelle Einladungen oder Verträge kontrolliert werden. Bei Verstößen gegen die Regeln kann der Veranstalter Personen des Geländes verweisen oder Hausverbote aussprechen. **
-
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.